Lietuvos ekonomika lekia visu greičiu: kada teks staigiai spausti stabdį?
Lietuvos ekonomika šiuo metu išlaiko didelį tempą: gyventojai aktyviai vartoja, darbo užmokestis sparčiai didėja, būsto rinka brangsta, o bankų paskolos suteikiamos vis intensyviau. Vis dėlto toks augimas kelia klausimą dėl jo tvarumo. Artimiausiu metu svarbiausia gali tapti ne tolesnis ekonomikos spartinimas, bet pastangos neleisti jai perkaisti.
Ypač išsiskiria kreditavimo šuolis. Per tris pastaruosius mėnesius Lietuvos bankai kas mėnesį vidutiniškai suteikė maždaug po 330 mln. eurų naujų būsto paskolų. 2019 m. šis vidurkis buvo apie 110 mln. eurų, o 2021 m. – 165 mln. eurų. Vadinasi, naujo kreditavimo nominali apimtis dabar yra beveik pustrečio karto didesnė nei iki pandemijos ir maždaug dvigubai viršija popandeminio piko lygį.
Didelės pinigų sumos, pasiekiančios būsto rinką, prisideda ir prie greito kainų kilimo. Įvairūs rodikliai fiksuoja maždaug 12–19 proc. metinį būsto kainų augimą. Tam įtakos turi ne vien gyventojų pajamos ir jų lūkesčiai – platesnės skolinimosi galimybės leidžia pirkėjams už būstą mokėti daugiau.
Tačiau būsto rinka yra tik dalis bendros situacijos. Pinigų kiekis šalies ekonomikoje sparčiai didėja dėl kreditavimo, Lietuvą pasiekiančių Europos Sąjungos lėšų ir į ekonomiką patenkančių antrosios pensijų pakopos pinigų. Šie veiksniai stiprina vidaus paklausą ir padeda suprasti, kodėl ekonomika išlieka aktyvi net pablogėjus išorinėms sąlygoms.
Tai atsispindi ir vartojime. Šiemet mažmeninė prekyba auga netikėtai sparčiai, o gyventojų vertinimas apie savo finansinę padėtį išlieka labai palankus. Tokį nusiteikimą pagrindžia prognozuojamas maždaug 9 proc. darbo užmokesčio augimas šiais metais. Didesnės pajamos gyventojams leidžia palaikyti vartojimą, aktyviau skolintis ir prisiimti didesnius finansinius įsipareigojimus.
Vis dėlto čia ryškėja ir prieštaravimas: ekonomika greitėja tuo metu, kai išorinė aplinka signalizuoja apie poreikį lėtinti tempą. Energetikos krizė dar nėra pasibaigusi, infliacija gali būti didesnė, nei manyta anksčiau, o finansų rinkose sustiprėjo lūkesčiai, kad palūkanų normos bus aukštesnės. Jei šios tendencijos išliks, kitų metų pradžioje didesnės palūkanos jau turėtų pastebimai veikti platesnę ekonomiką.
Esant tokiam sparčiam skolinimuisi, tai tampa itin svarbu. Kuo daugiau naujų finansinių įsipareigojimų prisiima gyventojai ir įmonės, tuo jautresnė ekonomika ilgainiui darosi palūkanų normų pokyčiams. Dėl to dabartinis vartojimo ir paskolų bumas neturėtų būti laikomas ilgalaike norma.
Abejonių kelia ir darbo užmokesčio didėjimo sudėtis. Lietuva nuo kitų Baltijos valstybių ryškiai skiriasi sparčiu atlyginimų augimu, tačiau viešajame sektoriuje jis yra greitesnis nei privačiajame. Taip pat mažesnės pridėtinės vertės srityse atlyginimai kyla sparčiau negu aukštesnės pridėtinės vertės sektoriuose. Be to, darbo užmokesčio ir BVP santykis Lietuvoje jau viršija Europos Sąjungos vidurkį, todėl kyla klausimas, kiek laiko ekonomika gali išlaikyti tokį darbo užmokesčio augimo tempą.
Dabartinę situaciją galima palyginti su dideliu greičiu važiuojančiu automobiliu, nors priekyje jau matyti ženklai, raginantys mažinti greitį. Šiemet ekonomikos inerciją palaiko vartojimas, investicijos, kreditavimas ir didėjančios gyventojų pajamos, todėl staigaus sulėtėjimo kol kas nesimato. Tačiau kitąmet tikimasi lėtesnio ekonomikos augimo: didesnė infliacija mažins realią perkamąją galią, o aukštesnės palūkanos ribos vartojimą bei investicijas.
Tai nereiškia, kad Lietuvai gresia staigus ekonominis nuosmukis. Ekonomikos atsparumas kol kas išlieka vienu pagrindinių jos privalumų. Vis dėlto spartaus vartojimo, kreditavimo, būsto kainų ir atlyginimų augimo derinys negali tęstis neribotai.
Esminis klausimas dabar yra ne tai, ar Lietuvos ekonomika auga – ji auga ir tebedemonstruoja nemažą pagreitį. Svarbiausia, kaip sklandžiai ji sugebės lėtėti, kai vidaus paklausą ims labiau slopinti infliacija ir aukštesnės palūkanos. Kuo ilgiau šiandien bus palaikomas maksimalus tempas, tuo svarbiau ateityje išvengti pernelyg staigaus stabdymo.
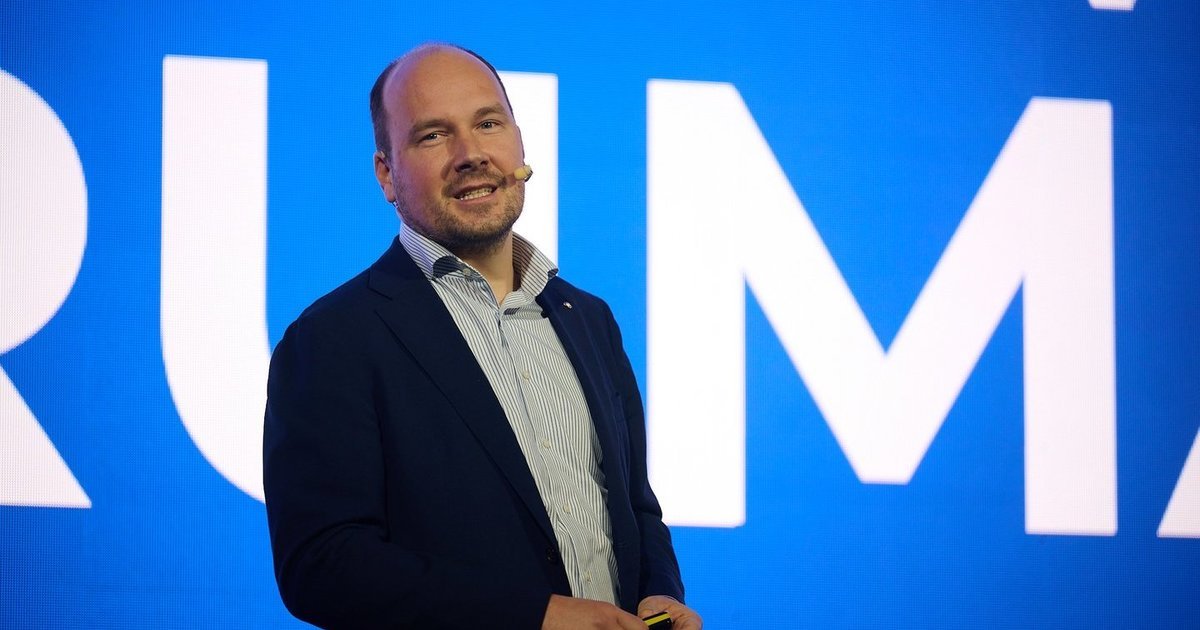
Komentaro autorius – „Luminor“ banko vyriausiasis ekonomistas Žygimantas Mauricas.
Nauja grasinimų banga Europoje: evakuotos redakcijos ir tikrinami lėktuvai
Kaunas apie pasienį su Kaliningradu: kodėl Lietuva reaguoja kitaip nei Lenkija
Evgenya Redko pradeda naują erą: „Šoki“ slepia kur kas daugiau nei kvietimą šokti