Pirmam būstui reikės mažiau santaupų: ekspertės perspėja, kas gali smarkiai pabranginti paskolą
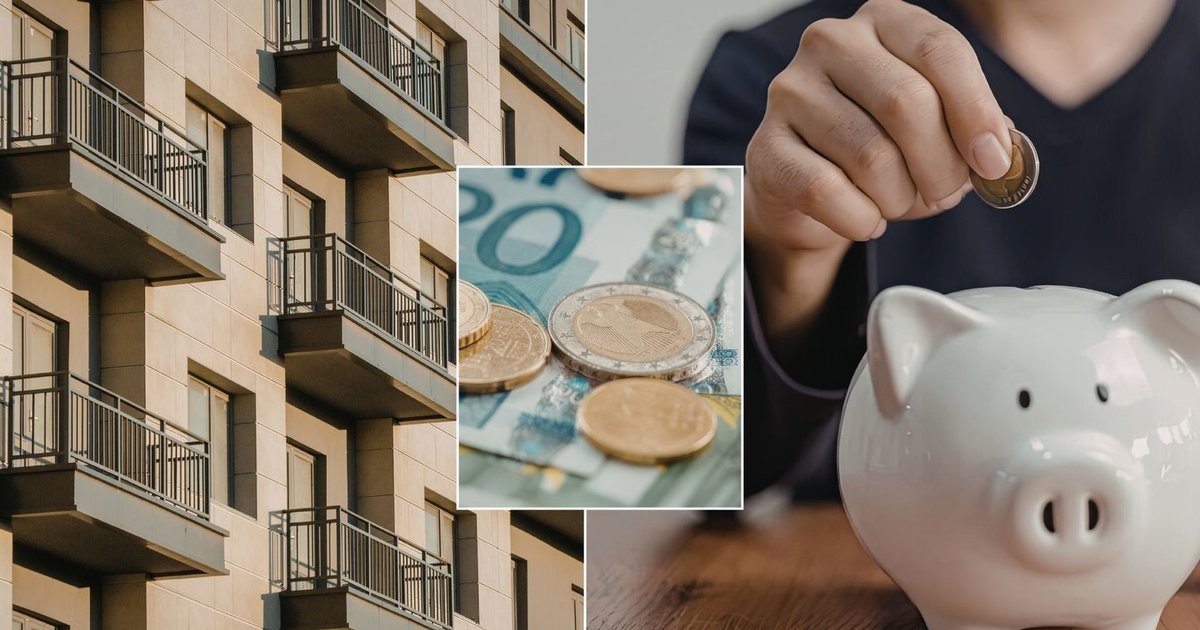
Nuo rugpjūčio 1 dienos pirmąjį būstą perkantiems gyventojams taikomi pokyčiai: minimalus pradinis įnašas mažėja nuo 15 iki 10 proc. Tai turėtų palengvinti kelią į nuosavą būstą, tačiau būsto kainų augimas ir didesnių palūkanų tikimybė gali apsunkinti pirkėjų padėtį.
Mažesnis įnašas neturi paslėpto „kabliuko“
I. Genytės-Pikčienės teigimu, Lietuvos banko sprendimu siekiama, kad žmonėms nereikėtų savarankiškai sukaupti tokios didelės pradinio įnašo sumos. Pakeitimas skirtas didinti būsto įperkamumą ir galimybes gauti paskolą tiems, kurie perka savo pirmąjį būstą.
Vis dėlto nuo sprendimo priėmimo būsto kainos reikšmingai pakilo. Todėl šis pakeitimas rinkoje nesukėlė staigaus efekto. Ekspertės vertinimu, vidutiniu ir ilgesniu laikotarpiu mažesnis pradinis įnašas pirmą būstą perkantiems žmonėms leis lengviau sukaupti reikalingą sumą, palyginti su likusia paskolos dalimi.
Palūkanų normos turi didesnę tikimybę augti
J. Kalendienė nurodo, kad dabartinės prognozės labiau krypsta palūkanų didėjimo link. Viena svarbiausių priežasčių – euro zonos infliacija, kuri tebėra aukštesnė nei Europos Centrinio Banko siekiamas lygis. Tai daro spaudimą Centriniam Bankui toliau kelti palūkanų normas.
Neapibrėžtumo taip pat kelia valstybių skolos, obligacijų palūkanos ir situacija Prancūzijoje. Nors šiuo metu neatrodo, kad Centriniam Bankui reikėtų padėti Prancūzijos vyriausybei, per artimiausius metus ar kelerius tokios galimybės atmesti negalima. Todėl kol kas palūkanų normoms labiau tikėtinas kilimas nei kritimas.
Palūkanas Centrinis Bankas paprastai didina etapais – po 0,25 proc. Tiems, kurie paskolų neturi, tokie sprendimai tiesioginės įtakos nedaro. Tačiau didesnės paskolos turėtojams augančios palūkanos reiškia didesnes išlaidas būsto kreditui.
Paskolos įmokos ir nuomos kainos lyginti vienodai negalima
J. Kalendienė pabrėžia, kad bankui mokama būsto paskolos įmoka ir nuomos mokestis iš esmės skiriasi. Mokant paskolą palaipsniui įsigyjamas nuosavas būstas, o nuomojantis ateityje jokių nuosavybės teisių neatsiranda.
Išsikrausčius iš nuomojamo būsto jis tiesiog paliekamas, o įsigytas ar dar išsimokamas būstas vėliau gali būti parduodamas ir taip bent iš dalies susigrąžinami sumokėti pinigai. Dėl to vien paskolos įmokos ir nuomos kainos palyginimas nėra pakankamas.
Nuoma žmonėms gali būti patrauklesnė dėl gyvenimo būdo ir lankstumo. Tam įtakos gali turėti ir kartų skirtumai bei besikeičiantis gyvenimo stilius, kuris ilgainiui gali kiek sumažinti itin didelę nuosavo būsto paklausą.
I. Genytė-Pikčienė teigia negirdėjusi, kad Lietuvoje būtų gėda nuomotis būstą iki pensijos. Ji pažymi, kad dalis jaunų žmonių sąmoningai renkasi tokį gyvenimo būdą: pavyzdžiui, studijavę užsienyje, sugrįžę dirbti į Lietuvą ir nežinodami, kur juos nuves ateities planai, jie nenori įsipareigoti būsto kreditui bei riboti savo laisvės keisti gyvenamąją vietą.
Tačiau nuosavas būstas ir nekilnojamasis turtas Lietuvoje tebėra itin populiarūs, o tokia investicija laikoma viena svarbiausių. Anksčiau į nekilnojamąjį turtą investavusių žmonių grąža nenuvylė, tačiau praeities rezultatai negarantuoja tokios pat ateities, ypač esant geopolitiniam neapibrėžtumui. Todėl investicijos turėtų būti kuo labiau išskaidytos, diversifikuotos ir atitikti ilgalaikius tikslus.
Nuomos rinka gali tapti dar svarbesnė
I. Genytės-Pikčienės vertinimu, realu, kad per artimiausius 10 ar 15 metų Lietuvoje labiau išryškės ilgalaikės nuomos tendencija, jau įprasta dalyje Europos šalių. Tai lemia tiek dabartinis būsto kainų augimas, tiek per pastarąjį dešimtmetį susiformavusios kainų tendencijos.
Lietuvos būsto rinka, pasak jos, yra gana sekli ir vystosi tarsi šuoliais. Todėl išlieka rizika, kad būsto kainos augs sparčiau nei bendras pragyvenimo lygis. Nėra garantijos, jog būsto įperkamumas visuomet bus užtikrintas ir gyventojų pajamos neatsiliks nuo kainų. Jei būstas taps neįperkamas, nuomos rinka bei jos populiarumas didės.
Nuoma gali būti ne pelningesnė, bet prieinamesnė
J. Kalendienės teigimu, nuoma ateityje gali tapti ne tiek labiau apsimokančiu, kiek labiau įperkamu pasirinkimu nei būsto pirkimas. Lietuva pamažu juda šia kryptimi, tačiau nuomojamas būstas vis tiek kam nors priklauso.
Vienu modeliu būstą valdo privatūs asmenys ar įmonės, turėję pakankamai lėšų jį pastatyti ar įsigyti ir vėliau nuomoti. Kitas, labiau skandinaviškas modelis numato, kad didelė būsto dalis, ypač didmiesčiuose, priklauso viešajam sektoriui – valstybei arba savivaldybėms.
Tokiu atveju valstybė galėtų nuomoti būstą gyventojams už priimtiną kainą. Kol kas Lietuva yra tik pradiniame etape, todėl neaišku, kuris modelis įsitvirtins. Gali būti, kad skirtinguose regionuose bus taikomi skirtingi sprendimai. Viešose diskusijose jau ieškoma būdų, kaip užtikrinti būstą visiems šalies gyventojams.
Už prieinamo būsto politiką šiuo metu atsakinga Aplinkos ministerija, kur rengiami atitinkami planai. Kai kurios savivaldybės savo būsto strategijas kuria ir nelaukdamos bendrų sprendimų. J. Kalendienės žiniomis, Akmenės rajone tokios iniciatyvos jau beveik pasiekė įgyvendinimo etapą.
Vilniuje problema siejama su per didele būsto kaina ir ribotomis galimybėmis jį įsigyti. Tuo metu regionuose, siekiant pritraukti mokytojus, gydytojus ar jaunas šeimas, būtina pasiūlyti tinkamą būstą. Privatus sektorius tuo dažnai neužsiima, nes tokie projektai neatsiperka. Todėl savivaldybės ieško vieno ar kelių modelių, kurie atitiktų skirtingų Lietuvos vietovių poreikius.
Tyrimas ambasadoje JAV dar nesibaigia: Kęstutis Budrys atskleidė, kodėl imtasi naujų veiksmų
Europa kelia griežtus klausimus Kinijai: kodėl pasaulis vis dar priklausomas nuo Pekino
Renault“ perspėja apie skaudų scenarijų: Europoje gali nelikti 300 tūkst. automobilių per metus